10月车企销量:比亚迪累计销量反超上汽 理想跌破3万台
分类: 原创知识 发布时间: 2026-09-07 19:22:51 浏览: 27 次
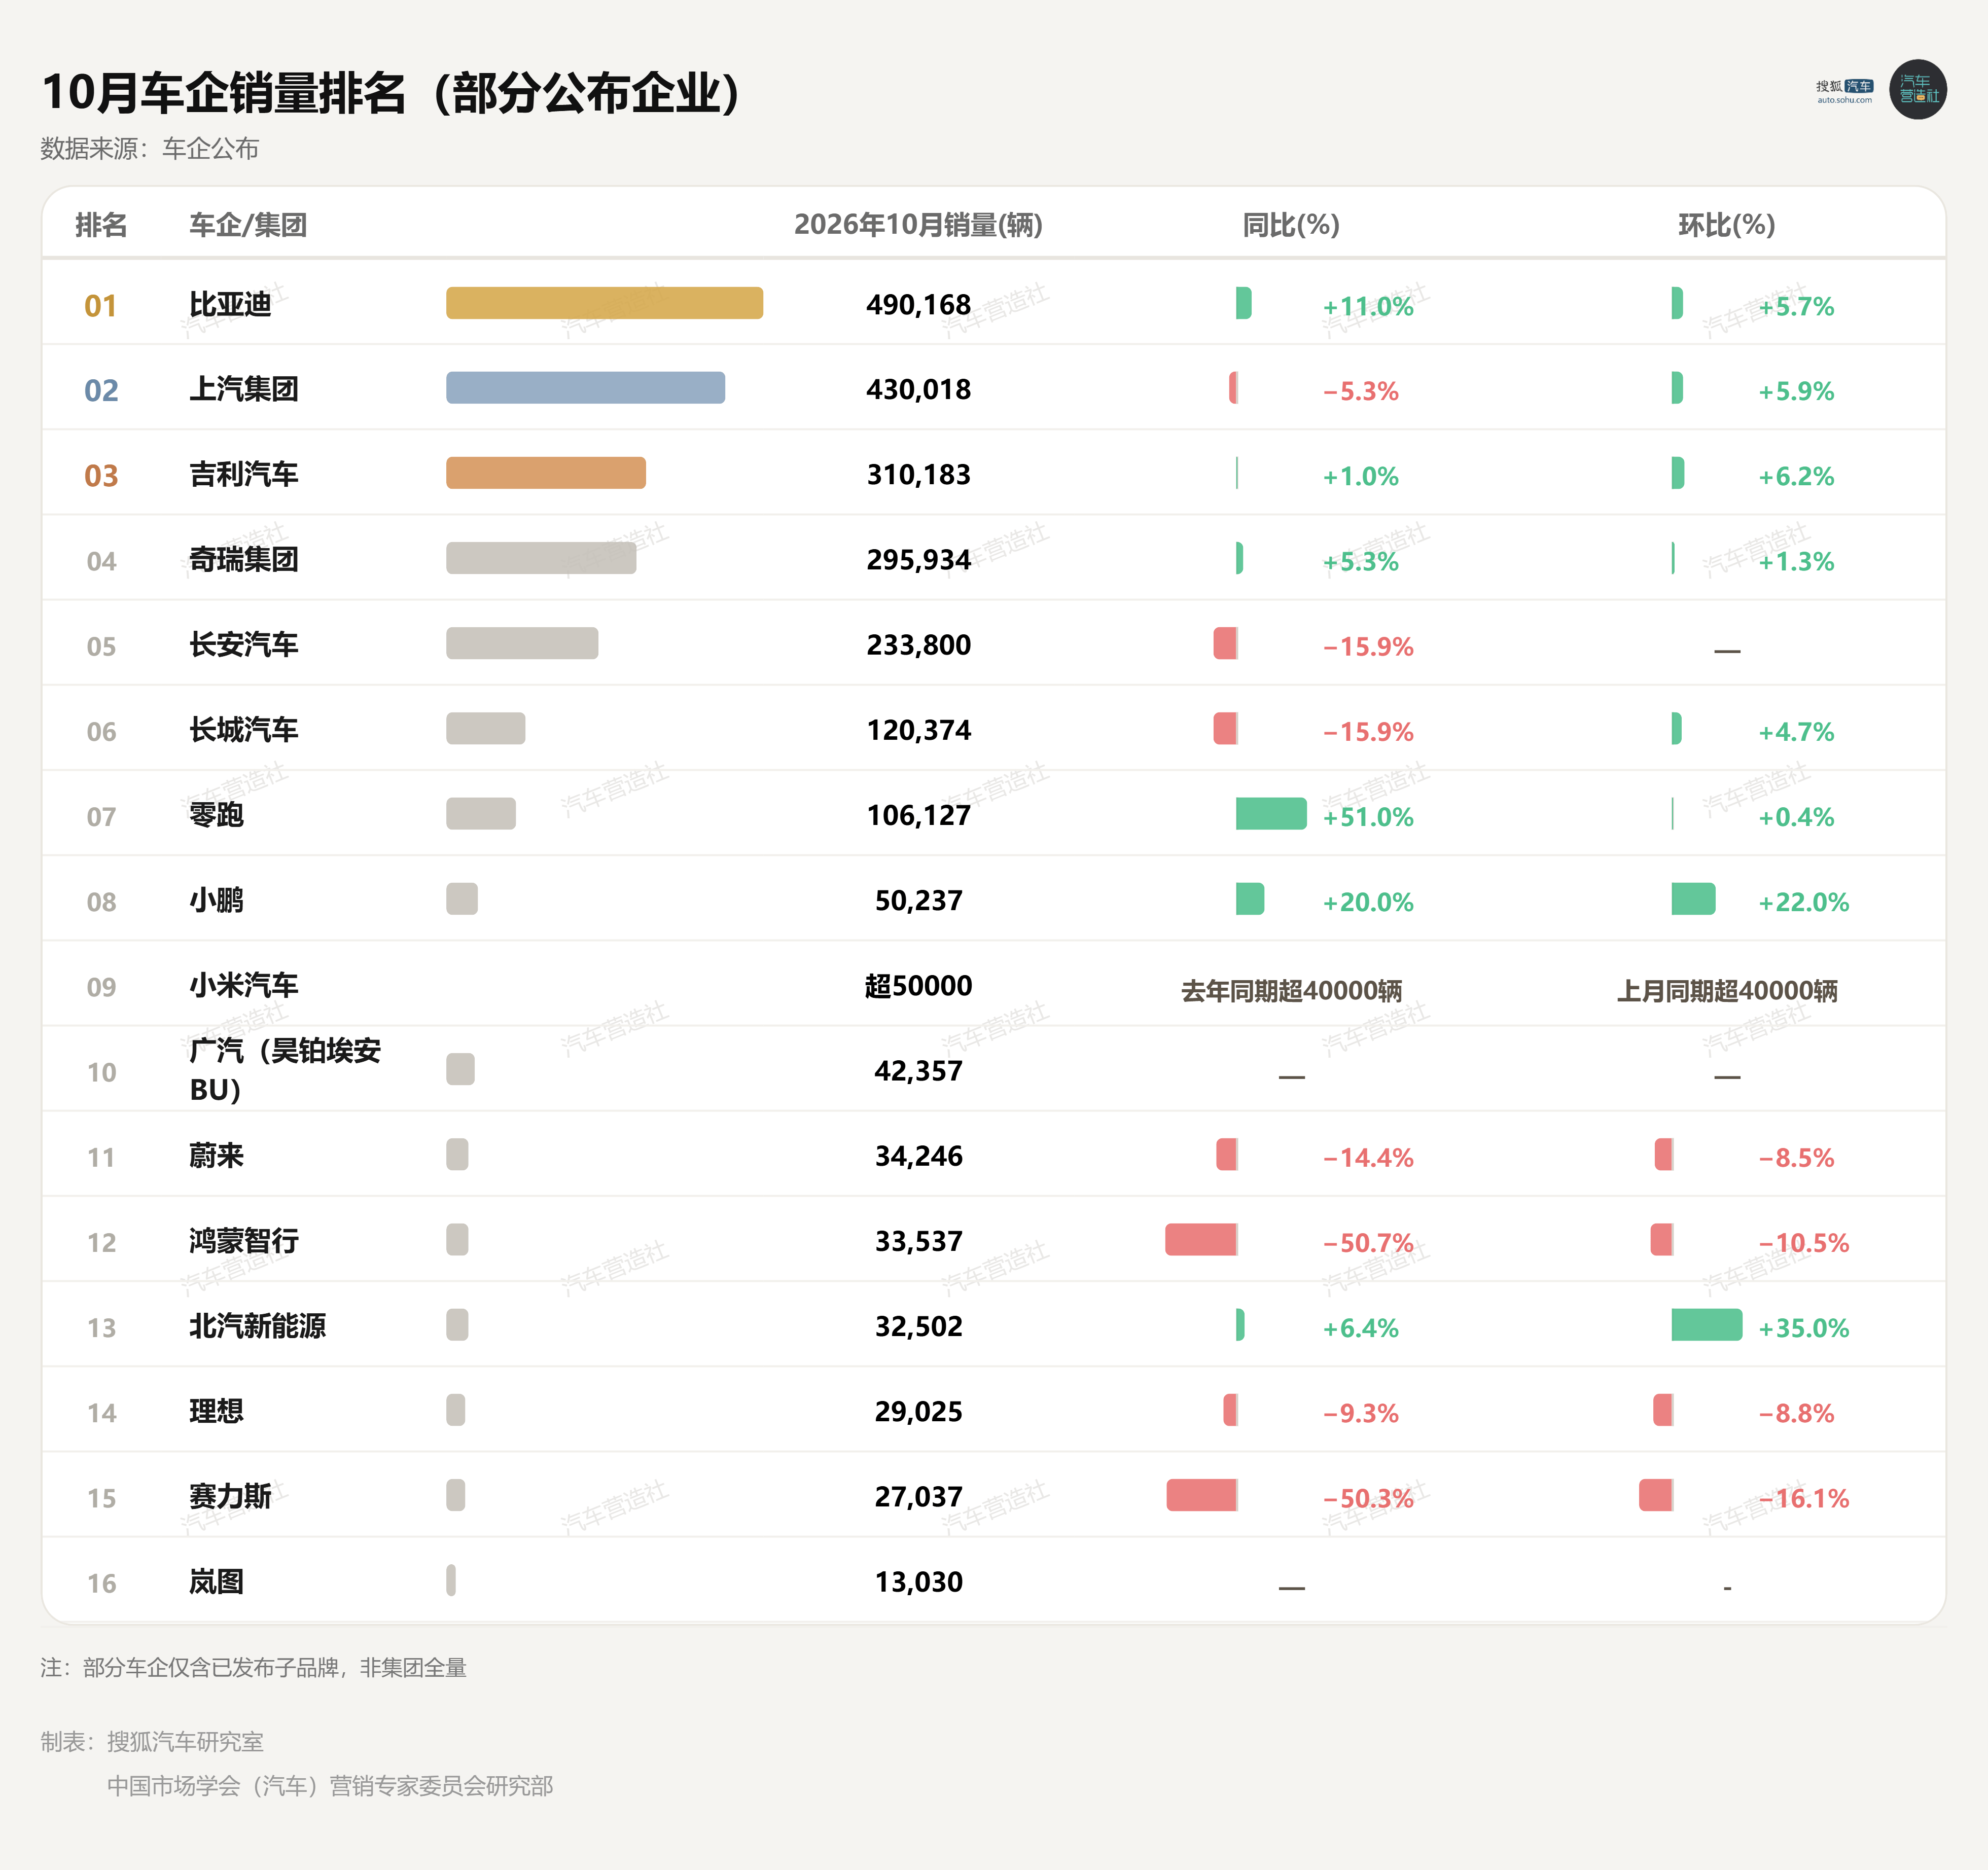
2026年10月,中国车市的“银十”成绩单陆续出炉。传统车企集团中,比亚迪以49.0万辆继续领跑,1-10月累计销量反超上汽,上汽以43.0万辆紧随其后。上汽、长安、长城、赛力斯同比下滑,其中长安、长城、赛力斯降幅达两位数。
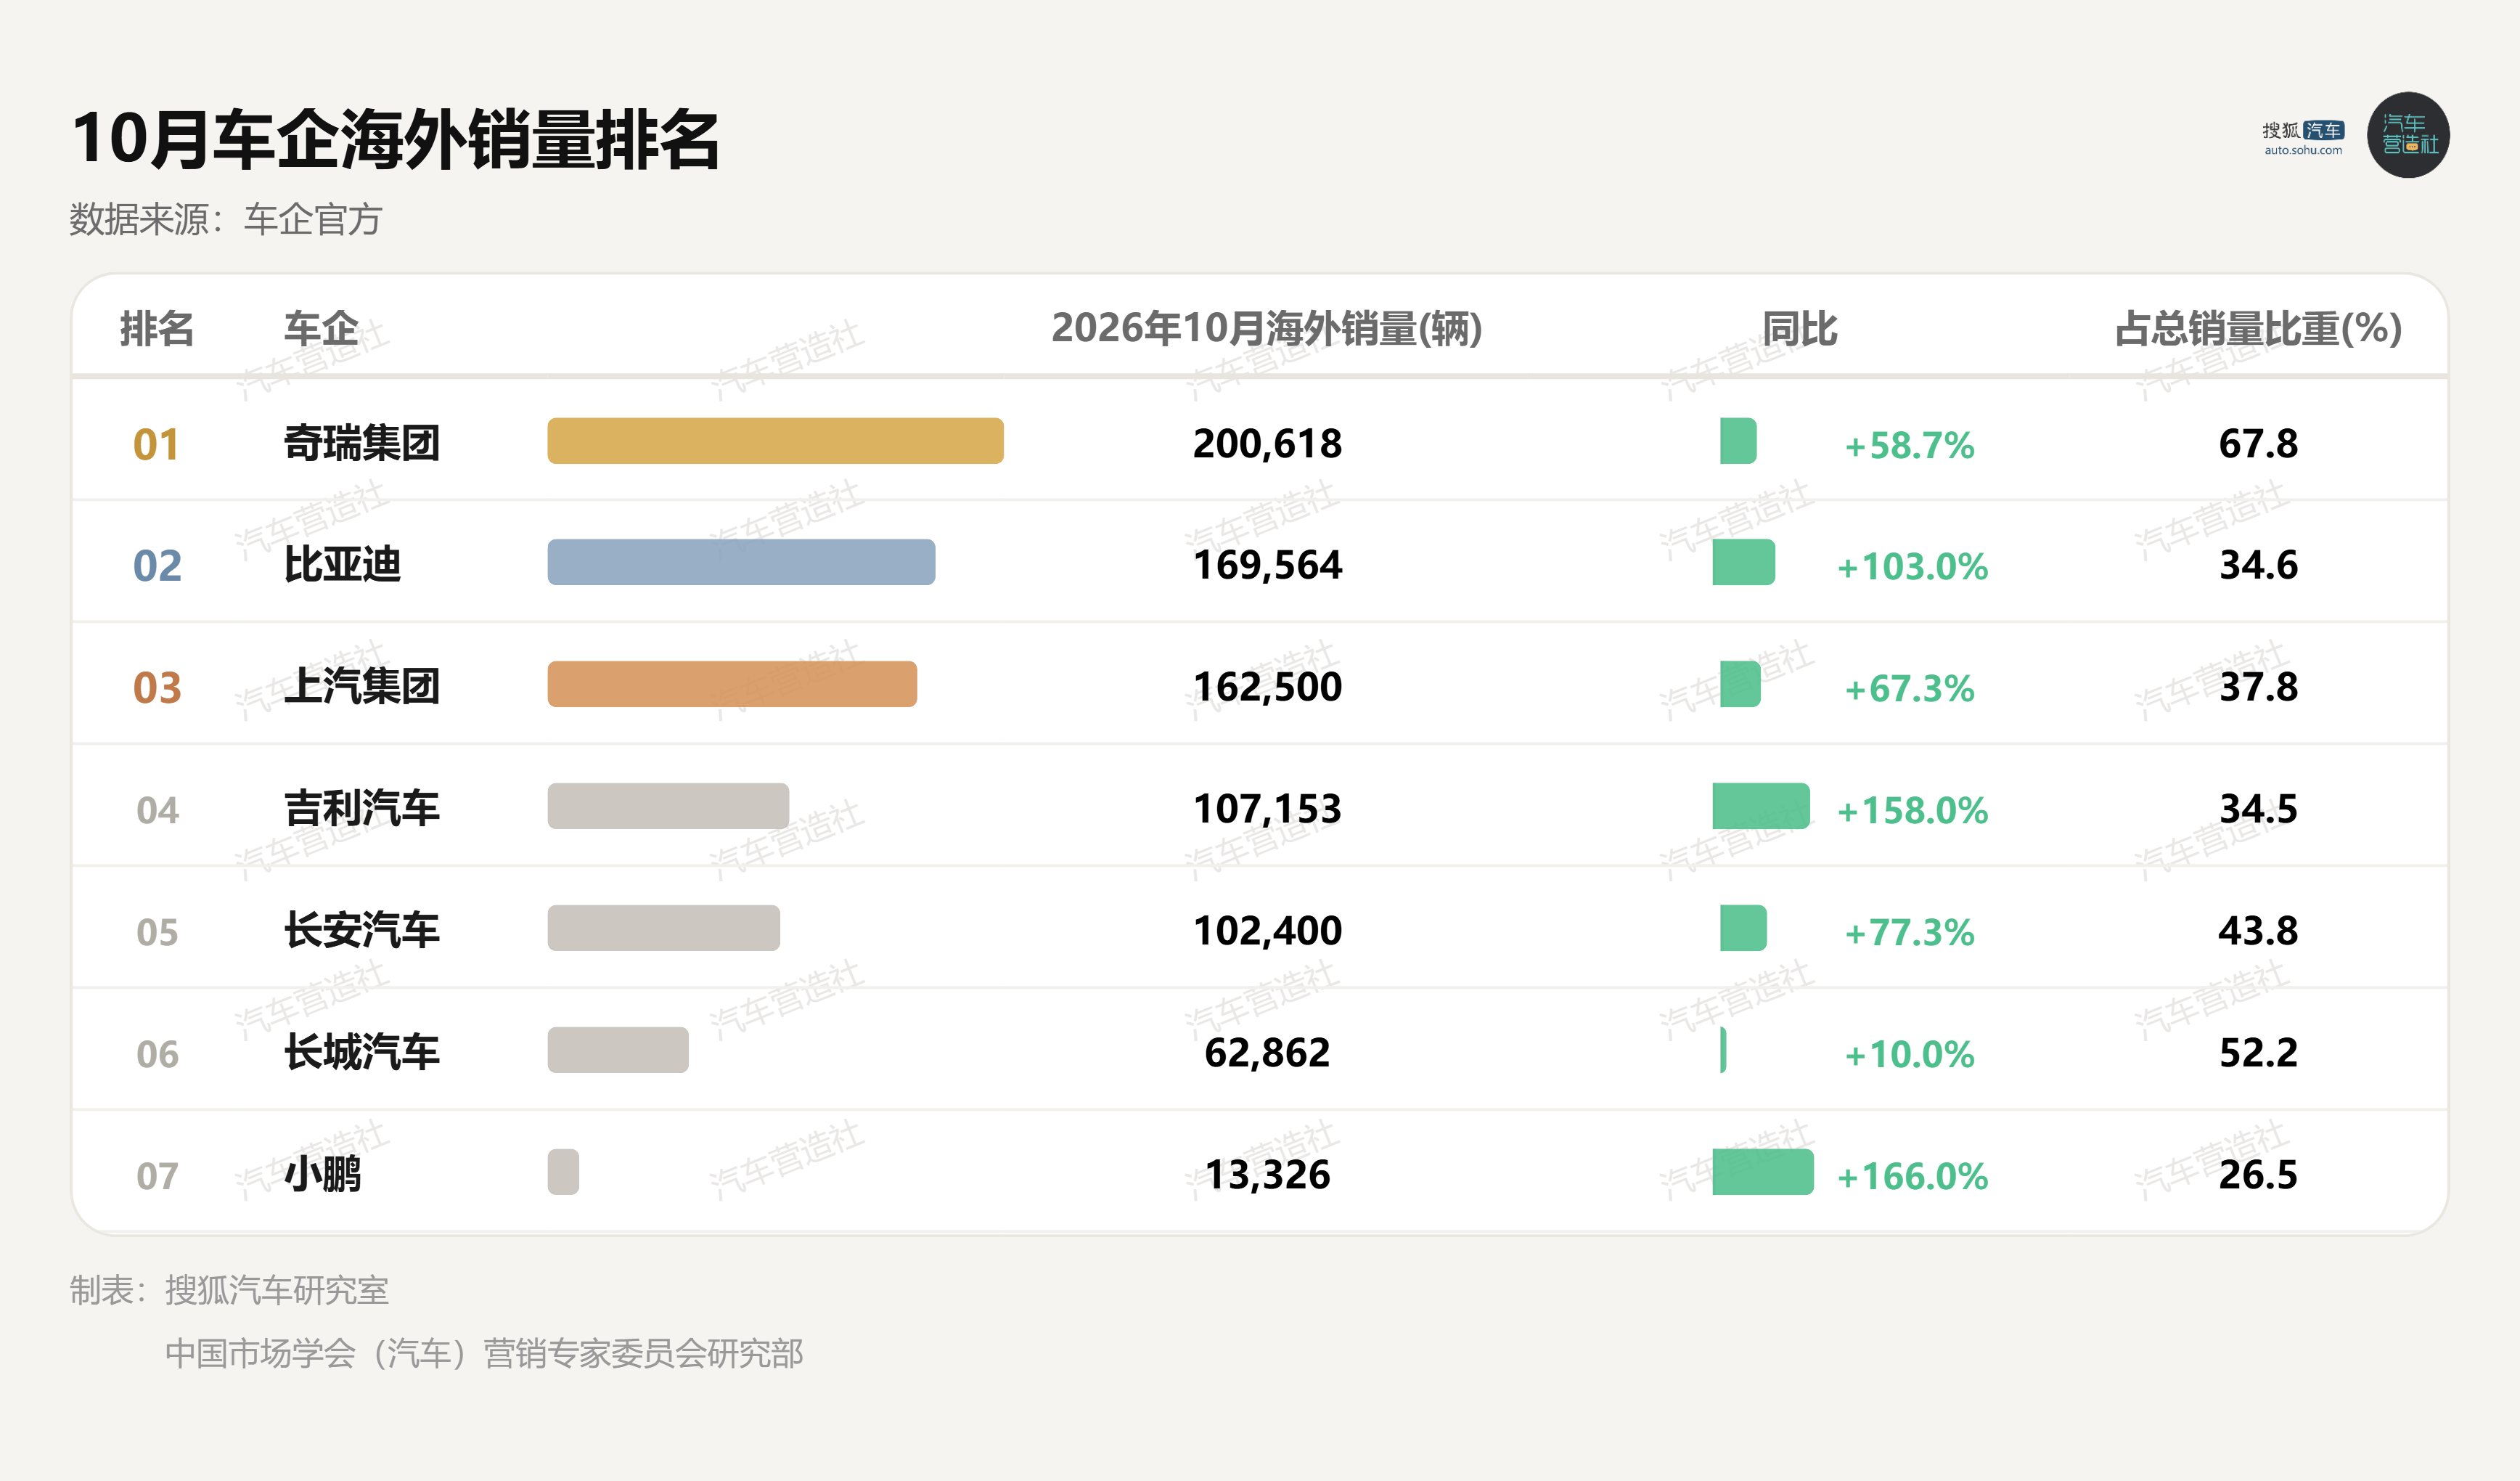
出口与新能源,是影响10月排位变动的两条主线。比亚迪、上汽、吉利、奇瑞、长安的海外销量同比分别增长103%、67.3%、158%、58.7%和77.3%,增幅远高于各自的总量增速;新能源渗透也在提速——上汽、吉利、长安的新能源占比都已超过六成。在国内销量普遍承压的背景下,谁在海外跑得更快、新能源转型更坚决,谁就能守住总量和位次。
新势力延续“一座孤峰”的格局:零跑以10.6万台继续领跑,连续四个月独守10万台关口;小鹏与小米携手迈上5万台台阶;蔚来反超鸿蒙智行升至第四,理想以2.9万台垫底,跌破3万台关口。
距离2026年结束还有两个月,全年的座次排名仍是未知数。比亚迪与上汽的全年第一之争10月刚刚易位,2026年1-10月累计差距只有4.5万辆,目前比亚迪和上汽分别是362.2万辆和357.7万辆。吉利与奇瑞的竞争同样胶着,目前累计差距4.3万辆;新势力里,小鹏与小米难分伯仲。鹿死谁手,还要拭目以待。
01 比亚迪49万辆创年内新高 长城降幅扩大
10月,出口仍是头部车企共同的增长极。比亚迪、上汽、吉利、奇瑞、长安10月海外销量同比增幅均超过50%,奇瑞出口20.1万辆居首,比亚迪海外销售17.0万辆、上汽出口及海外基地销售16.3万辆紧随其后;吉利出口10.7万辆,长安海外销售10.2万辆,长城海外销售6.3万辆,占总销量比重过半。出口销量占奇瑞总销量的近七成,这让奇瑞稳住了头部位置,总量微增的吉利、仍在下滑的上汽,也都是靠海外高增长对冲了国内市场的下行。
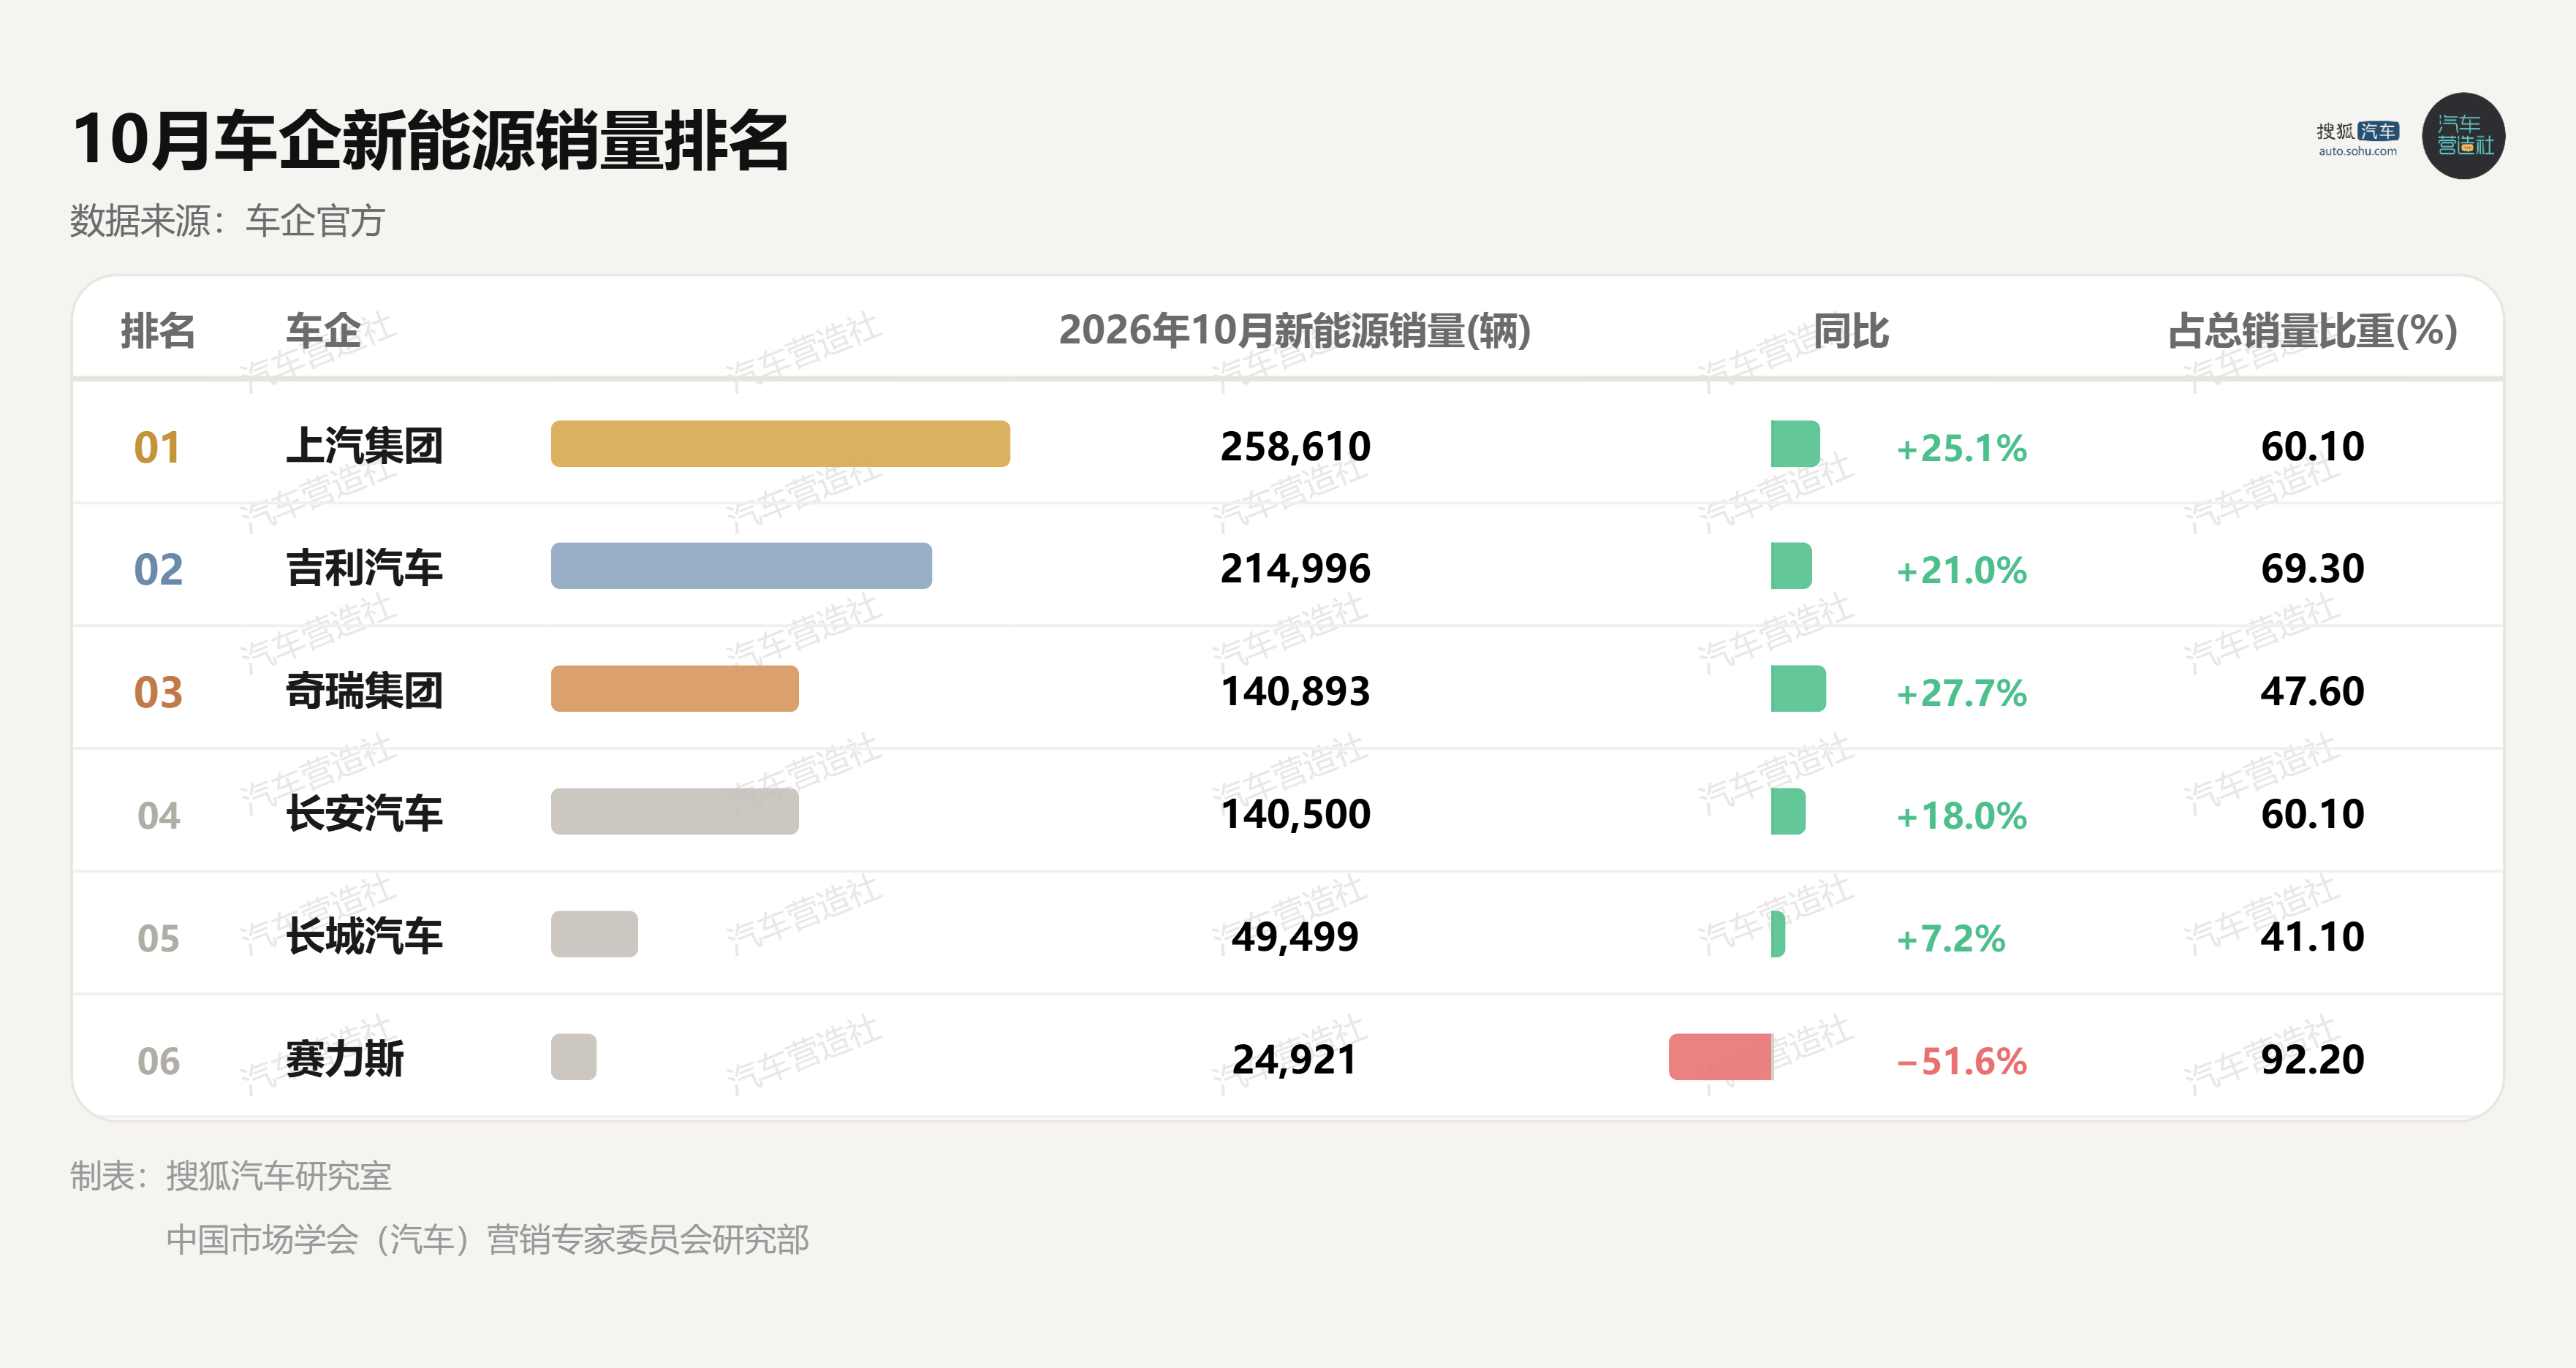
新能源则是另一个共同的增长引擎。10月,上汽、吉利、奇瑞、长安、长城的新能源销量同比分别增长25.1%、21%、27.7%、18%和7.2%,全部正增长,新能源占各自总销量的比重分别达到60.1%、69.3%、47.6%、60.1%和41.1%,唯一下滑的是赛力斯。其中,上汽新能源25.9万辆创历史新高,吉利21.5万辆首次单月突破20万辆,奇瑞14.1万辆连续第七个月超过10万辆。
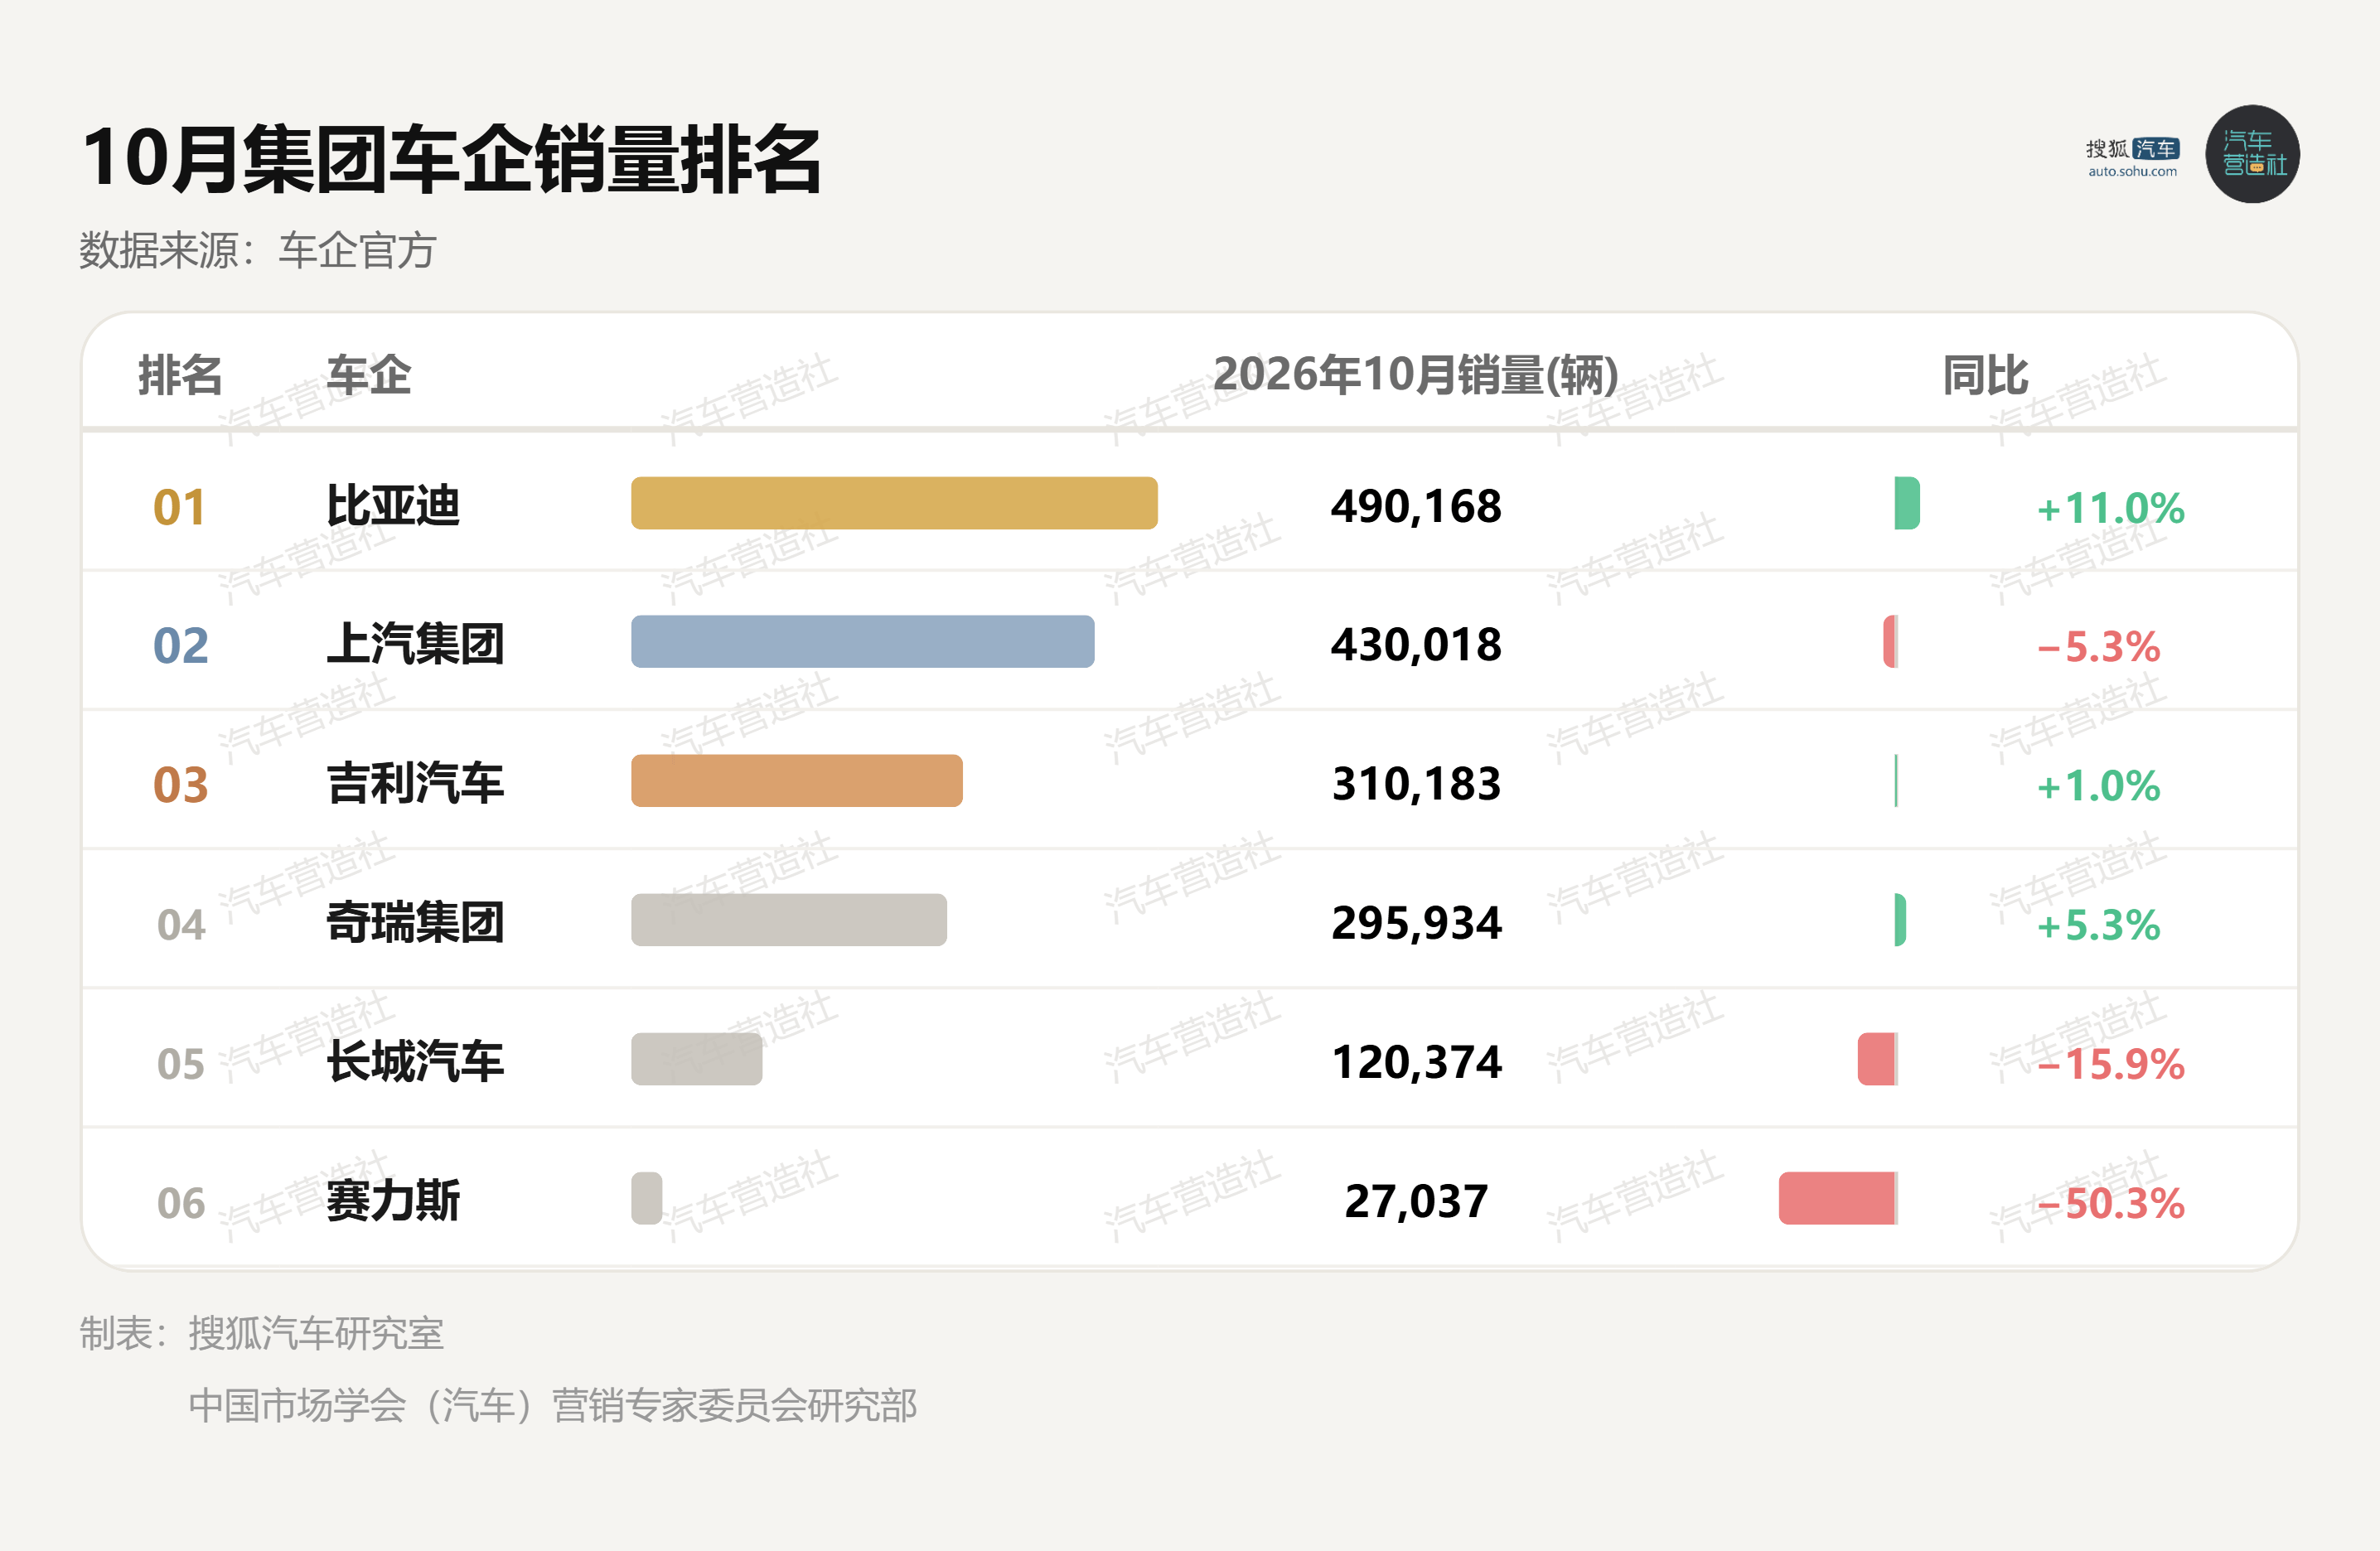
比亚迪自3月以来连续八个月刷新年内单月新高:10月销售新能源汽车49.0万辆,同比增长约11%,环比增长5.7%。其中,乘用车销售48.3万辆,王朝与海洋网销售42.4万辆,方程豹4.4万辆,腾势1.5万辆,仰望258辆。比亚迪2026年1-10月已经累计销售362.2万辆,较上汽集团的357.7万辆多出4.5万辆,而9月,上汽还领先1.6万辆。
上汽集团10月整车销售43.0万辆,同比下降5.3%,环比增长5.9%,创年内新高,同比降幅较9月的7.7%收窄。新能源板块再创佳绩,10月新能源共销售25.9万辆,同比增长25.1%,超过9月创下的22.5万辆纪录;出口及海外基地销售16.3万辆,同比增长67.3%,创年内新高。1-10月累计销售357.7万辆,同比下降1.9%。
分部门看,上汽的合资板块仍是拖累,自主板块内部分化明显。上汽大众销售6.8万辆,同比下降27.9%;上汽通用销售2.6万辆,同比下降51.4%。自主方面,上汽乘用车销售12.4万辆,同比增长32.7%;上汽大通销售3.2万辆,同比增长62.5%;上汽通用五菱销售15.7万辆,同比下降6.4%;智己销售7837辆,同比下降40.3%。
吉利汽车10月销售31.0万辆,同比增长约1%,环比增长6.2%,连续八个月同环比双增长。增长主要来自新能源与海外:新能源销售21.5万辆,同比增长21%,首次单月突破20万辆,渗透率升至69.3%创新高;出口10.7万辆,同比增长158%,连续五个月超过10万辆。
分品牌看,吉利银河销售15.3万辆,同比增长20%,环比增长18%;中国星系列销售10.2万辆;极氪交付3.2万辆,同比增长51.6%;领克销售2.2万辆,同比下降45%,环比增长19%。
长安汽车10月销量23.38万辆,同比下滑15.9%,新能源及海外销量同比、环比逆势双增,成为给长安减震缓冲的重要引擎。长安海外10月销量10.24万辆,同比增长77.3%,环比增长8.8%;新能源10月销量14.05万辆,同比增长18.0%,环比增长17.4%。
奇瑞集团10月销售汽车29.6万辆,同比增长5.3%,环比增长1.3%,创年内新高。出口仍是奇瑞的核心引擎:出口20.1万辆,同比增长58.7%,占总销量近七成,为年内第三次单月超过20万辆;新能源销售14.1万辆,同比增长27.7%,连续七个月超过10万辆。
海外占比过半的长城,仍未能止住总量下滑。长城汽车10月销售12.0万辆,环比增长4.7%,为年内单月最高,但同比仍下降15.9%,降幅较9月的14.0%扩大。海外销售6.3万辆,占总销量52.2%;新能源销售4.9万辆。
长城的五大品牌中,仅欧拉增长。欧拉销售1.2万辆,同比增长115.8%;哈弗销售7.1万辆,同比下降19.5%;坦克销售1.5万辆,同比下降31.0%;魏牌销售8648辆,同比下降31.9%;皮卡销售1.3万辆,同比下降7.4%。1-10月累计销售104.1万辆,同比下降2.4%。
赛力斯的降幅还在加深。10月销售2.7万辆,同比下降50.3%,环比下降16.1%,降幅为年内最大,连续七个月同比下滑。其中,新能源销售2.5万辆,同比下降51.6%;问界销售2.2万辆,同比下降54.7%。1-10月累计销售31.0万辆,同比下降21.5%。
截至发稿前,一汽、东风、北汽、广汽等车企暂未发布10月整体销量。从子品牌的表现来看,岚图交付1.3万辆,1-10月累计交付12.9万辆,同比增长13%;北汽新能源销售3.3万辆,同比增长6.4%,1-10月累计销售19.6万辆,同比增长37.9%;昊铂埃安BU销量4.2万辆,连续8个月逆势正增长。
02 小米小鹏上5万 理想跌破3万
新势力车企中,零跑一家守在10万台之上,交付量为第二名的2.1倍。两端差距进一步拉大:向上,小鹏、小米汽车同时站上5万台,第二梯队门槛由9月的4万台升至5万台;向下,理想跌破3万台,为2月以来最低。
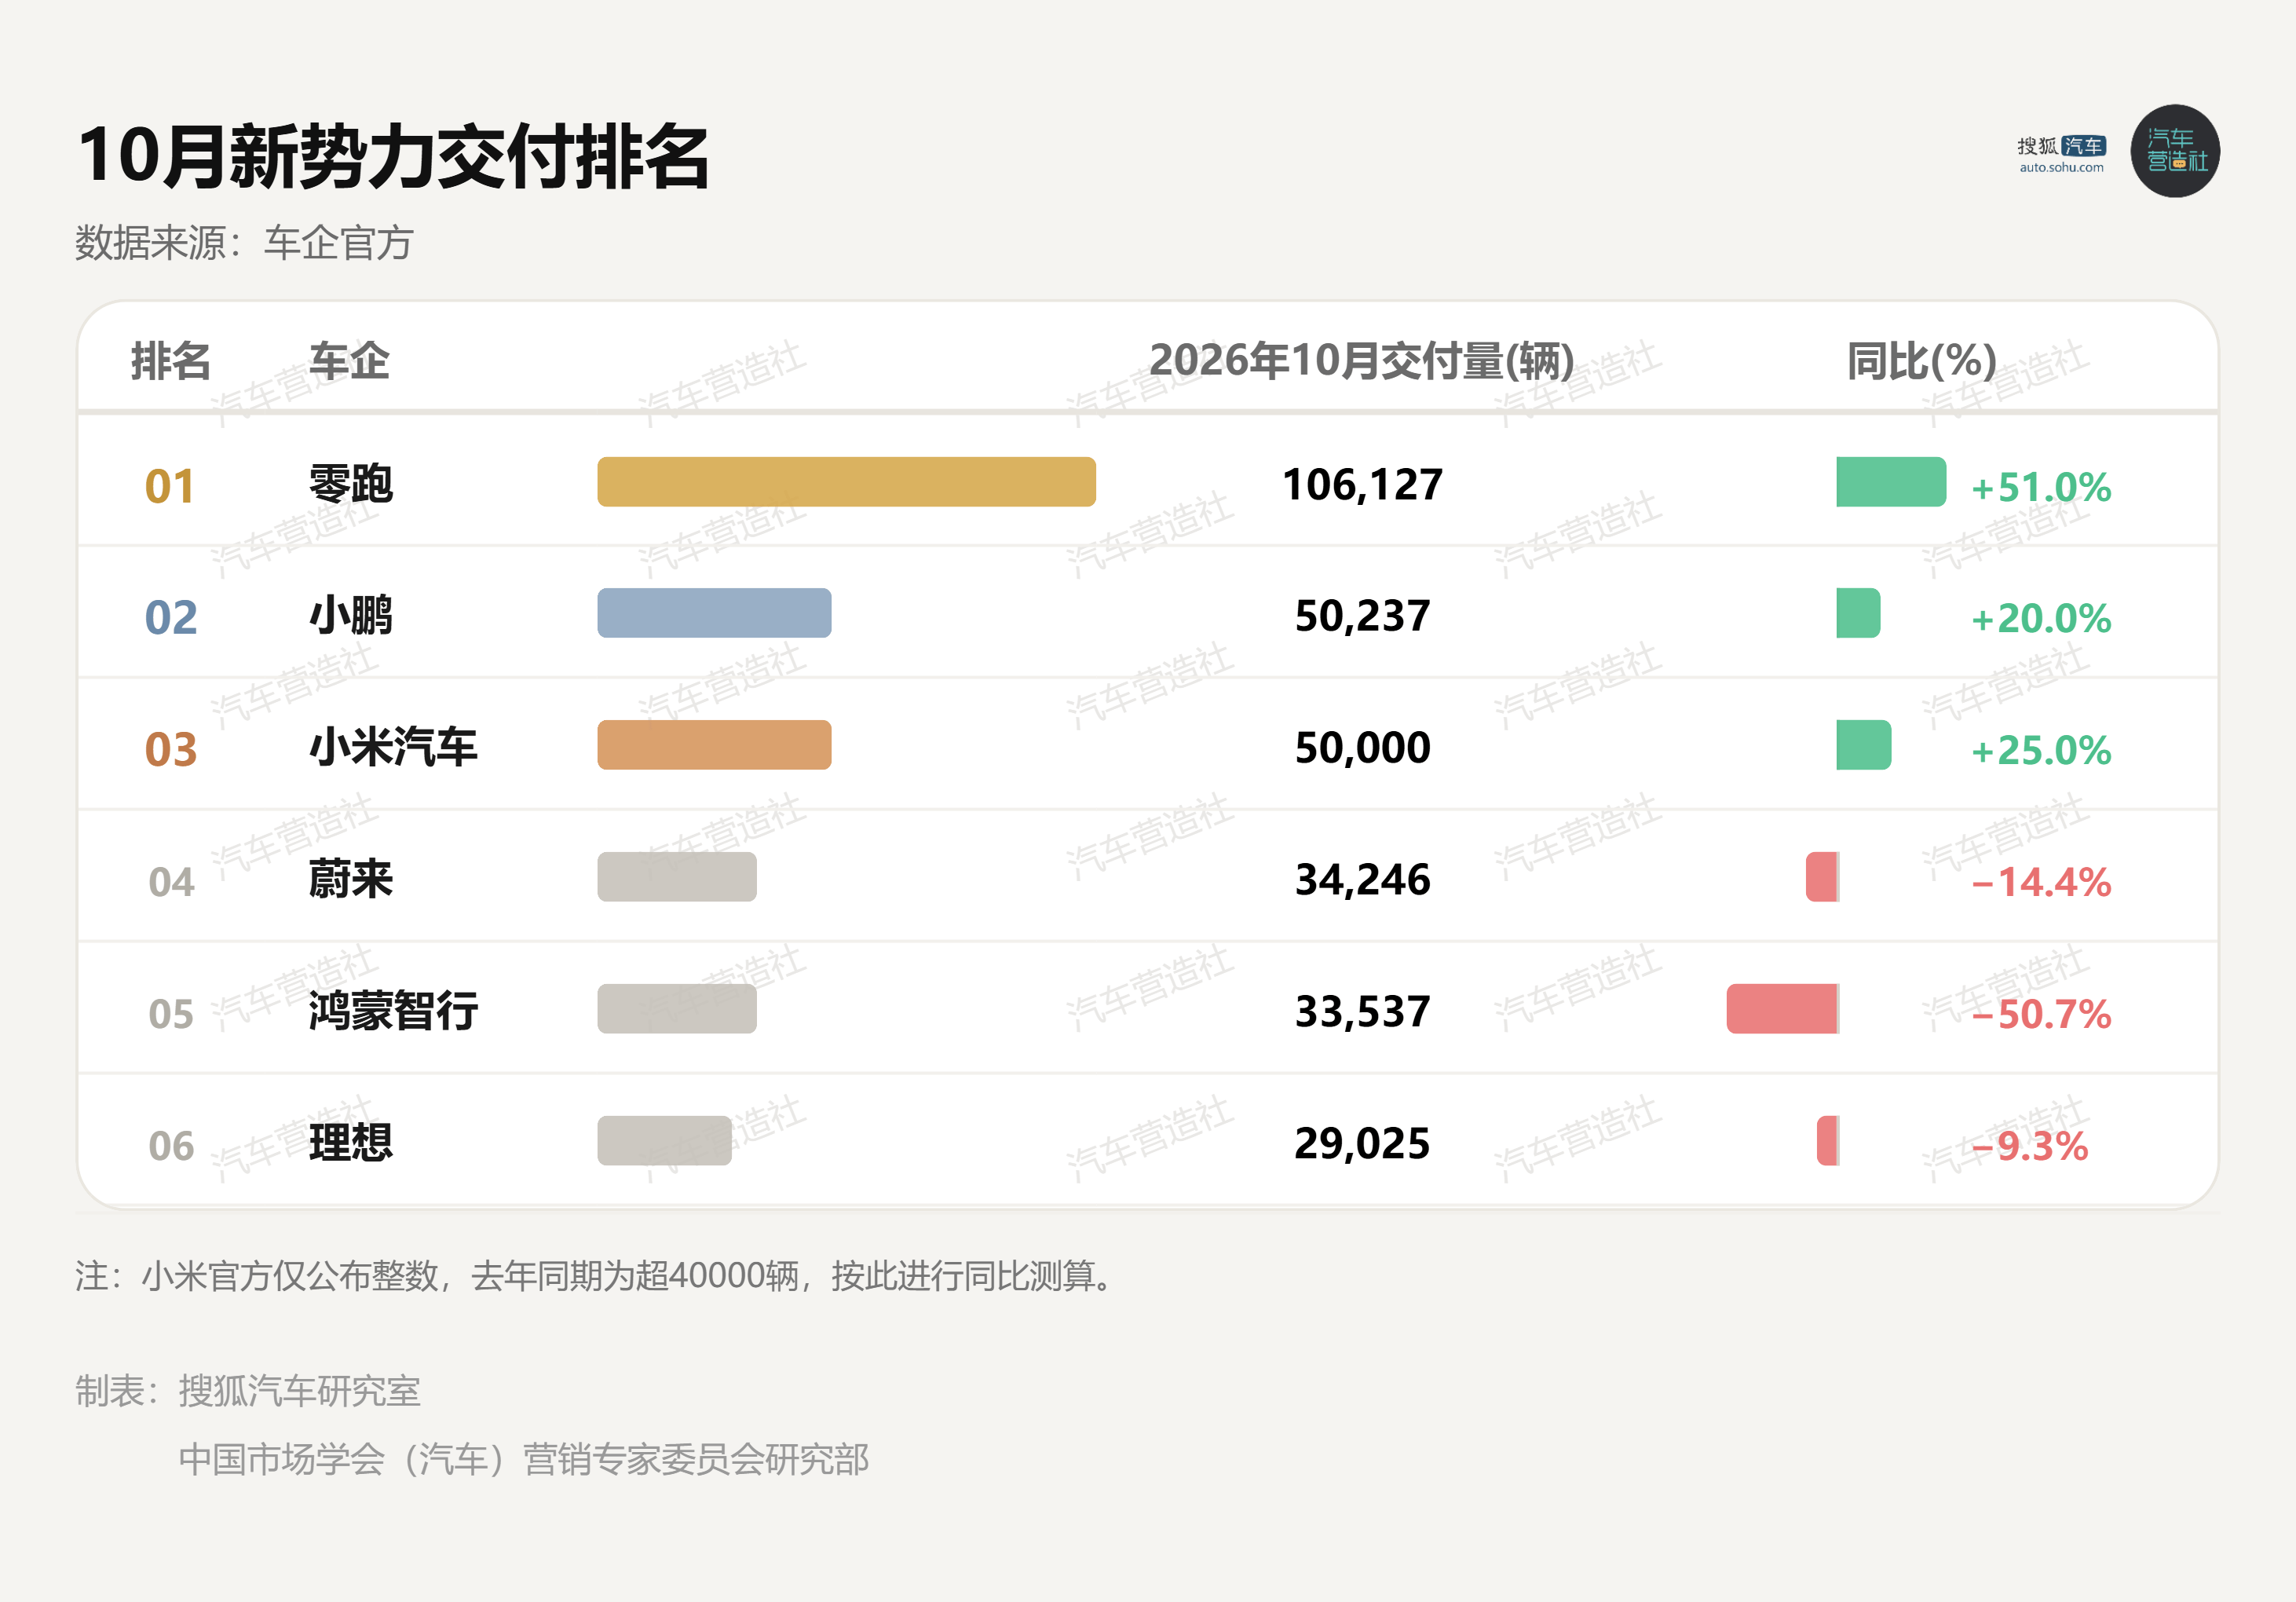
同比也呈两极分化:零跑、小鹏增长,小鹏同比转正并创单月交付历史新高;蔚来、鸿蒙智行、理想三家下滑,蔚来由增转降,鸿蒙智行、理想降幅较9月扩大。排位座次也有所改变,蔚来反超鸿蒙智行升至第四,两家的差距由9月的82台拉大至709台。
零跑保持了“一座孤峰”的格局,仍在独自刷新新势力的交付高度。零跑10月全球交付10.6万台,同比增长51%,环比增长0.4%,连续四个月超过10万台,为年内单月最高。截至10月底,全球累计交付超过190万台。
小鹏则在10月同时刷新了交付纪录和海外纪录。小鹏10月交付5.0万台,同比增长20%,环比增长22%,创单月交付历史新高;海外交付1.3万台,同比增长166%,同样创单月新高。小米汽车10月交付超过5万台,两家车企共同筑起5万月销的高墙。
蔚来的增长势头在10月中断。蔚来10月交付3.4万台,同比下降超一成,由9月的同比增长7.7%转负,环比下降8.5%,为5月以来最低。其中,蔚来品牌交付1.8万台,乐道交付8383台,萤火虫交付7738台。1-10月累计交付33.5万台,同比增长38.5%,创历史新高;乐道累计交付在10月突破20万台。
鸿蒙智行10月交付3.4万台,同比下降约五成,环比下降10.5%,连续四个月环比下滑;全系成交均价超过40万元,全系累计交付突破160万台。
理想则已经连续第二个月垫底新势力:理想10月交付2.9万台,同比下降近一成,环比下降8.8%,连续两个月环比下降,为2月以来最低。不过,搭载连山电池和马赫M100芯片的2026款i6近日发布,或将改变理想目前的格局。